农业农村部:2026年10月棉花供需形势分析月报
来源:农业农村部市场与信息化司 2026/11/19 14:40:59 编辑:KK【本月特点】国内外棉价环比下跌、同比上涨
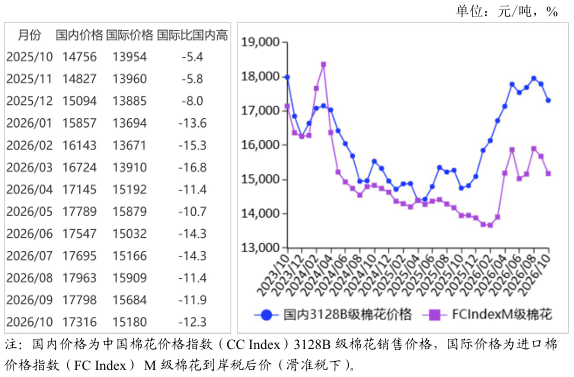
【后期走势】国内市场:新棉集中上市,市场供应持续增加,短期内价格偏弱运行。国际市场:北半球新棉陆续上市,全球棉花供应增加,需求端支撑有限,预计价格低位震荡。
【详情】
(一)国内棉价环比下跌。全国新棉集中采收上市,市场供应逐步增加,棉价小幅下行。截至10月29日全国新棉采摘进度87.9%、加工率41.4%。10月,国内3128B级棉花月均价每吨17316元,环比跌2.7%,同比涨17.3%。郑棉期货主力合约(CF701)月结算价每吨15918元,环比跌2.3%,同比涨17.3%。
(二)国际棉价环比下跌。10月,北半球美国、巴基斯坦等国新棉陆续进入收获期,全球棉花供应阶段性增加,国际棉价震荡下行。10月,CotlookA指数(相当于国内3128B级棉花)月均价每磅90.97美分,环比跌4.4%,同比涨19.9%。
(三)内外棉价差扩大。10月,国内棉价跌幅小于国际棉价,内外棉价差有所扩大。CotlookA指数(相当于国内3128B级棉花)折合人民币每吨13563元,比中国棉花价格指数(CCIndex)3128B级每吨低3753元,价差比上月扩大195元。进口棉价格指数(FCIndex)M级(相当于国内3128B级棉花)月均价每磅89.07美分,1%关税下折到岸税后价每吨14607元,比国内价格低2709元,价差比上月扩大367元;滑准税下折到岸税后价每吨15180元,比国内价格低2136元,价差比上月扩大22元。
(四)1-9月棉花进口、纺织品服装出口同比增加。上半年进口棉配额集中下发,纺织厂补库需求增加,棉花进口保持高位,此后进口持续回落,9月进口进一步收缩,但累计进口同比增幅仍较高;海外市场需求逐步释放,对美欧出口有所修复,纺织品服装出口额有所增长。据海关统计,9月我国进口棉花5.47万吨,环比减32.1%,同比减42.4%;1-9月我国进口棉花116.11万吨,同比增69.7%,主要来自巴西(占进口总量的48.8%)、澳大利亚(占21.8%)、美国(占12.5%)。9月我国纺织品服装出口296.58亿美元,环比增3.8%,同比增21.5%;1-9月我国纺织品服装出口2336.32亿美元,同比增5.4%。
(五)纺纱量同比略降,纱线价格环比下跌。据国家统计局数据,9月我国纺纱量192.2万吨,同比减0.2%。纺企新订单不足、纺纱利润微薄,纱线价格随棉价走弱。10月主要代表品种32支纯棉普梳纱线均价每吨23559元,环比跌0.5%,同比涨15.1%。
(六)全球棉花产量小幅调增,库存消费比下降。美国农业部(USDA)10月预测,2026/27年度全球棉花产量2568.1万吨,比上月调增13.8万吨,比上年度减3.4%;消费量2679.8万吨,比上月调增3.5万吨,比上年度增1.9%;贸易量973.6万吨,比上月调增10.5万吨,比上年度减2.4%;期末库存1538.9万吨,比上月调增17.9万吨,比上年度减6.6%;全球库存消费比为57.4%,较上年度减5.3个百分点。
(七)预计国内外棉价偏弱运行。国内市场:全国新棉上市量持续增加,纺企原料采购以刚需为主,预计短期国内棉价偏弱运行。国际市场:北半球新棉集中上市、南半球巴西供应增加,全球棉花供给充足,美棉出口签约量同比增加但仍低于近5年均值,需求端拉动有限,预计后期国际棉价偏弱震荡。
资讯权限图标说明:
1、红锁图标: 为A、B、C等级会员、资讯会员专享;
2、绿锁图标: 为注册并登陆会员专享;
3、圆点图标: 为完全开放资讯;
本网版权及免责声明:
1、凡本网注明“来源:锦桥纺织网”的所有作品,版权均属于锦桥纺织网,未经本网授权,任何单位及个人不得转载、摘编或以其他方式使用。已经获得本网授权使用作品的,应在授权范围内使用,并注明“来源:锦桥纺织网”。违反上述声明者,本网将追究其侵权责任的权利。
2、凡本网注明“来源:XXX(非锦桥纺织网)”的作品,均转载自其他媒体,转载目的在于传递更多的信息,并不代表本网赞同其观点和对其真实性负责。
3、如因作品内容、版权和其它问题需要同本网联系的,请在30日内进行。
4、有关作品版权及投稿事宜,请联系:0532-66886655 E-mail:gao@sinotex.cn